Regulierung
CBAM für Elektronikimporteure: Brauchen Sie wirklich einen zugelassenen CBAM-Anmelder?
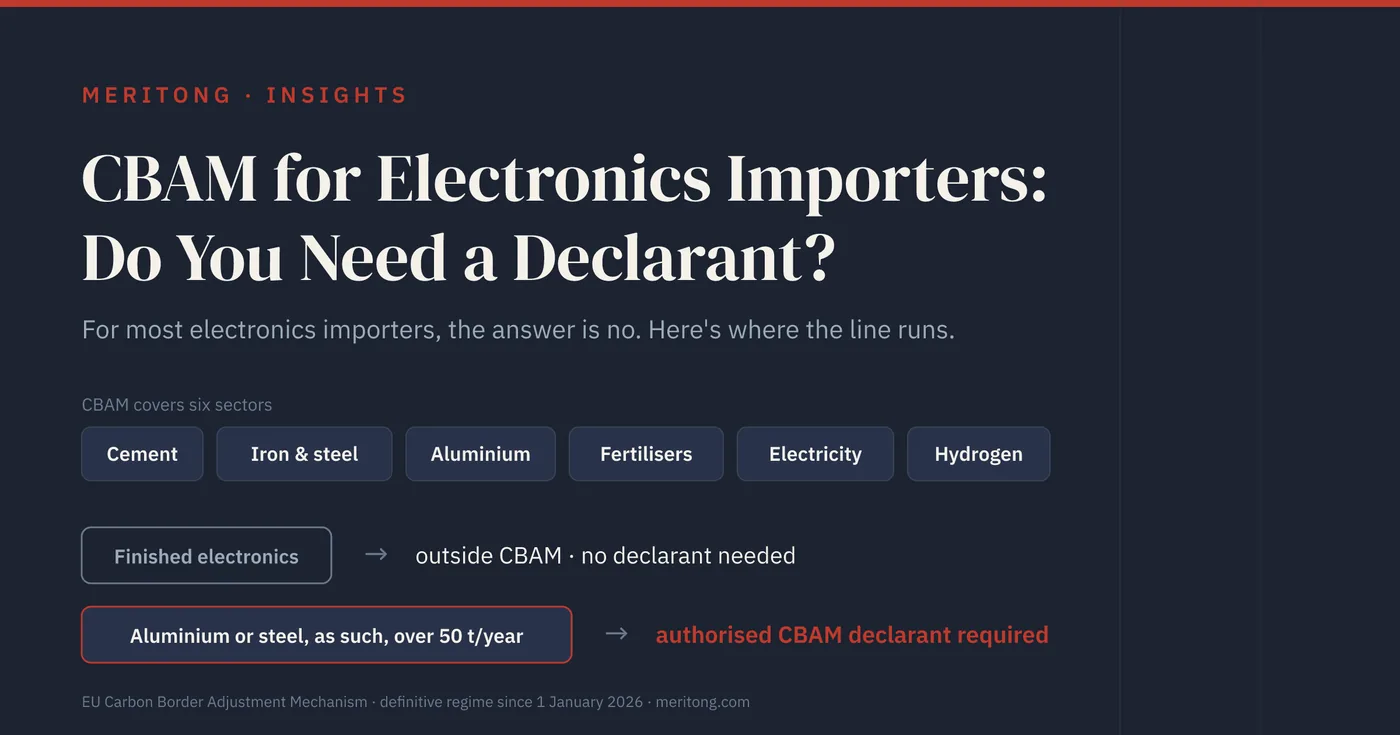
Ein fertiges elektronisches Gerät gehört zu keinem der sechs vom CBAM erfassten Sektoren, und deshalb brauchen die meisten Elektronikimporteure keinen zugelassenen CBAM-Anmelder. Die Pflicht entsteht, wenn Sie eine erfasste Ware als solche einführen, etwa Aluminium oder Stahl unter der eigenen Zolltarifposition, und bei Zement, Eisen und Stahl, Aluminium und Düngemitteln oberhalb von 50 Tonnen im Jahr.
Stand: September 2026. Anwendungsbereich und Schwellenwerte des CBAM ergeben sich aus EU-Recht, das 2025 geändert wurde; über eine weitere Ausweitung beraten derzeit die Gesetzgebungsorgane. Die folgende Antwort ist auf dem Stand vom 30. September 2026; prüfen Sie den aktuellen Anwendungsbereich für Ihre Waren, bevor Sie sich darauf verlassen.
Das Wichtigste in Kürze
Für die meisten Elektronikimporteure lautet die Antwort nein: Sie brauchen keinen zugelassenen CBAM-Anmelder. Das CO₂-Grenzausgleichssystem der EU (Carbon Border Adjustment Mechanism, CBAM) gilt für sechs erfasste Sektoren: Zement, Eisen und Stahl, Aluminium, Düngemittel, Strom und Wasserstoff. Ein fertiges elektronisches Gerät gehört zu keinem davon, und deshalb zieht Sie der Import von Geräten, Baugruppen oder Modulen nicht in das CBAM hinein.
Für einen Einführer beginnt die CBAM-Compliance mit einer Frage: Führen Sie eine von Anhang I erfasste Ware über die EU-Grenze ein? Einen zugelassenen CBAM-Anmelder brauchen Sie nur, wenn Sie eine CBAM-Ware als solche einführen (etwa Aluminiumgehäuse oder Halterungen aus Stahl, eingeführt als dieses Material, unter dessen eigener Zolltarifposition). Für Zement, Eisen und Stahl, Aluminium und Düngemittel folgt eine zweite Prüfung: Bei diesen Waren brauchen Sie ihn erst oberhalb der neuen Jahresschwelle von 50 Tonnen. Für Strom und Wasserstoff gibt es keine solche Schwelle, weil Artikel 2a Absatz 4 diese beiden von der De-minimis-Ausnahmeregelung ausnimmt. Es gilt daher die allgemeine Regel des Artikels 4, und wer eines von beiden einführt, braucht bei jeder Menge einen zugelassenen CBAM-Anmelder. Gezogen wird die Grenze durch die zollrechtliche Einreihung, und die beiden Prüfungen folgen aufeinander: zuerst die Art der Waren, dann die Masse der Einfuhren. Im Folgenden erfahren Sie, auf welcher Seite der Grenze Sie stehen.
Was das CBAM tatsächlich erfasst
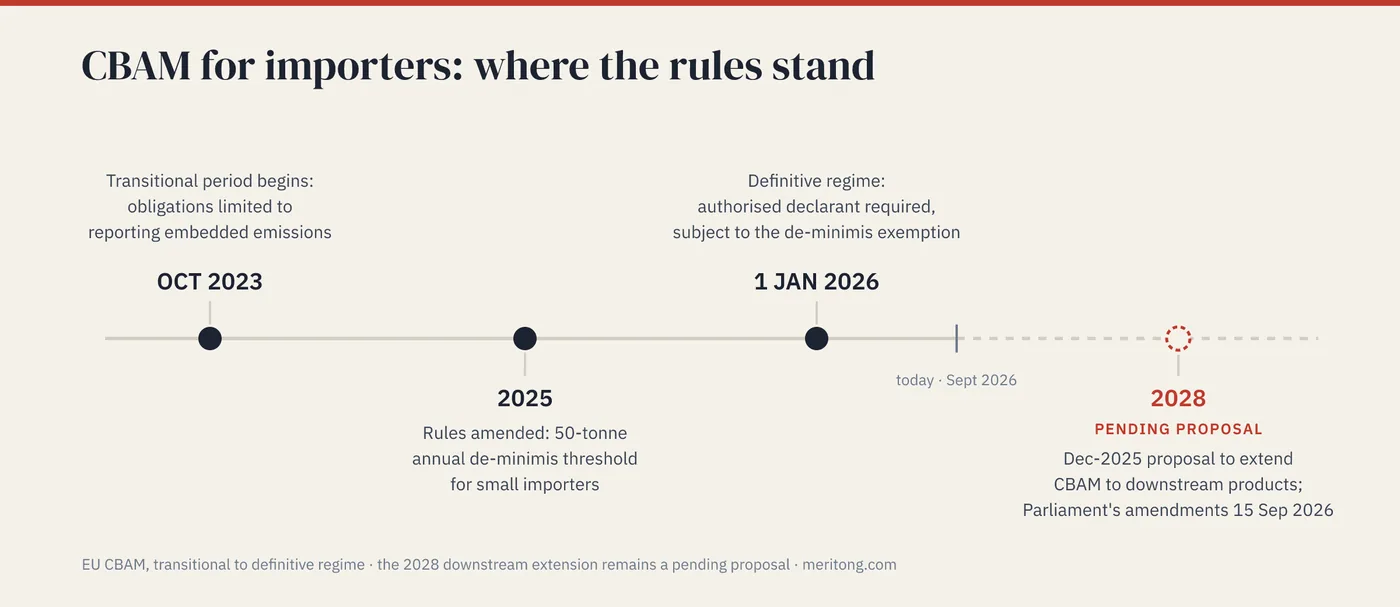
Am 1. Januar 2026 ist das CBAM in die Regelphase (definitive regime) übergegangen, nach einem Übergangszeitraum mit Berichtspflichten, der im Oktober 2023 begann. Die Regelphase weist die Pflicht einer einzigen Rolle zu: Nur ein zugelassener CBAM-Anmelder darf CBAM-Waren in die EU einführen (Artikel 4, vorbehaltlich der weiter unten besprochenen De-minimis-Ausnahmeregelung), und es ist der Anmelder, der die grauen Emissionen dieser Waren meldet und dafür CBAM-Zertifikate abgibt. Zulassung, Meldung und Abgabe gehören zusammen. Deshalb lautet die praktische Frage für jeden Einführer, ob die Waren, die er einführt, überhaupt CBAM-Waren sind.
Das CBAM richtet sich gegen die Verlagerung von CO₂-Emissionen. Die EU bepreist CO₂ für ihre eigenen Hersteller, und ohne einen Grenzausgleich könnte ein Einführer diese Kosten umgehen, indem er denselben Stahl oder dasselbe Aluminium bei einem Hersteller kauft, der keinen vergleichbaren CO₂-Preis zahlt. Erklärtes Ziel der Verordnung ist es, diesen Kostenunterschied auszugleichen, indem Einfuhren nach ihren grauen Emissionen belastet werden. Der Anwendungsbereich der Verordnung war von Anfang an bewusst eng. Der Vorschlag der Kommission vom Dezember 2025 hält fest: In der Verordnung „war anfänglich ein begrenzter Anwendungsbereich vorgesehen, der die CO₂-intensivsten Waren mit einem besonders hohen Risiko der Verlagerung von CO₂-Emissionen umfasst“. Ein fertiges elektronisches Gerät, das unter seiner eigenen Warenposition eingereiht wird, fällt heute nicht unter diesen Anwendungsbereich. Derselbe Vorschlag will das CBAM nun auf nachgelagerte Stufen der Wertschöpfungskette ausweiten.
Die vom CBAM erfassten Waren sind in Anhang I der Verordnung (EU) 2023/956 nach Zolltarifcode aufgeführt. Die Liste zielt auf CO₂-intensive Grundstoffe, bei denen die Gefahr einer Verlagerung von CO₂-Emissionen besteht. Die erfassten Sektoren sind:
- Zement
- Eisen und Stahl (einschließlich bestimmter nachgelagerter Waren wie Schrauben, Bolzen und anderer Eisen- oder Stahlwaren unter ihren eigenen Positionen)
- Aluminium (einschließlich bestimmter Aluminiumwaren)
- Düngemittel
- Strom
- Wasserstoff; Anhang I führt ihn unter dem Sektor „Chemikalien“, dessen einziger Eintrag Wasserstoff ist
Fertige Elektronik steht nicht auf dieser Liste: Sie wird in der Regel in Kapitel 85 des Zolltarifs (elektrische Maschinen und Geräte) eingereiht, Computer in Kapitel 84. Ein Unternehmen, das fertige elektronische Erzeugnisse einführt, fällt daher in aller Regel nicht unter das CBAM. Wird ein solches Unternehmen dennoch hineingezogen, dann geschieht das über Einfuhren, die ihrerseits erfasste Waren sind. Unter ihren eigenen Positionen eingeführte Aluminiumgehäuse oder Halterungen aus Stahl können als erfasste Waren gelten, auch wenn die fertigen Erzeugnisse, in die sie später eingehen, selbst nicht darunterfallen. Unabhängig davon gilt die Verordnung überhaupt nicht für Waren mit Ursprung in Island, Liechtenstein, Norwegen oder der Schweiz (Artikel 2 Absatz 4 und Anhang III Nummer 1).
Die Schwelle von 50 Tonnen
Selbst wenn Sie Zement, Eisen und Stahl, Aluminium oder Düngemittel einführen, gibt es inzwischen eine Menge, unterhalb derer die Pflicht nicht gilt. Die Verordnung (EU) 2025/2083 hat eine De-minimis-Ausnahmeregelung für kleine Einführer geschaffen: einen massenbasierten Schwellenwert von 50 Tonnen Eigenmasse pro Kalenderjahr (Artikel 2a; die Zahl selbst legt Anhang VII Nummer 1 fest). Wer insgesamt höchstens so viel einführt, fällt unter eine Befreiung, die Einführer kleiner Mengen aus der vollen Pflicht heraushalten soll. Anders als die weiter unten besprochene Ausweitung auf nachgelagerte Waren ist der Schwellenwert mit Stand 2026 geltendes EU-Recht, und für Hardwareunternehmen, die etwa nur bescheidene Mengen an Aluminiumteilen einführen, ist er eine spürbare Erleichterung. Die Zahl kann sich ändern: Nach Artikel 2a Absatz 3 überprüft die Kommission sie bis zum 30. April jedes Jahres und ändert sie durch delegierten Rechtsakt, wenn der neu berechnete Schwellenwert um mehr als 15 Tonnen vom geltenden abweicht; der geänderte Wert gilt ab dem folgenden 1. Januar. Mit Stand 30. September 2026 ist kein solcher Rechtsakt erlassen worden.
Sechs praktische Hinweise präzisieren die Schwelle. Sie gilt für die Gesamteigenmasse Ihrer Einfuhren erfasster Waren im Kalenderjahr, aggregiert über alle Zolltarifcodes je Einführer. Maßgeblich ist die Jahressumme; auch viele kleine Einfuhren werden angerechnet. Von der Ausnahmeregelung ausgenommen sind zudem zwei Sektoren: Nach Artikel 2a Absatz 4 gilt die Ausnahmeregelung nicht für Einfuhren von Strom oder Wasserstoff, die daher weder von ihr profitieren noch auf den Schwellenwert angerechnet werden. Die 50 Tonnen beziehen sich in der Praxis auf die Gesamtmenge Ihrer Einfuhren von Zement, Eisen und Stahl, Aluminium und Düngemitteln. Das Überschreiten des Schwellenwerts hat Folgen für das gesamte Kalenderjahr. Die Verordnung (EU) 2025/2083 hat Artikel 2a Absatz 2 in die Verordnung (EU) 2023/956 eingefügt. Danach unterliegt ein Einführer, der den Schwellenwert überschreitet, allen Pflichten der CBAM-Verordnung für sämtliche in diesem Kalenderjahr eingeführten erfassten Waren, also auch für die Tonnen davor. Die Zulassung muss deshalb vor dem Überschreiten vorliegen. Nach Artikel 5 Absatz 1b stellt der Einführer den Zulassungsantrag, sobald er davon ausgeht, den Schwellenwert zu überschreiten. Wer ihn ohne Zulassung überschreitet, riskiert nach Artikel 26 Absatz 2a eine Sanktion. Eine Ausnahme macht Artikel 17 Absatz 7a: Ein Einführer mit einem bis zum 31. März 2026 gestellten Antrag darf vorläufig weiter einführen, bis die zuständige Behörde entschieden hat. Lehnt sie den Antrag ab, wird die Sanktion nach Artikel 26 Absatz 2a anhand der grauen Emissionen der Waren berechnet, die er vom 1. Januar 2026 bis zu dieser Entscheidung eingeführt hat.
Die Befreiung muss zudem geltend gemacht werden, denn nach Artikel 2a Absatz 1 weist der Einführer in der Zollanmeldung auf sie hin. Für indirekte Zollvertreter gilt eine eigene Regel: Nach Artikel 5 Absatz 1a muss ein indirekter Zollvertreter vor der Einfuhr den Status eines zugelassenen CBAM-Anmelders haben, auch wenn Sie selbst befreit sind. Und die Befreiung wird erst nach der Prüfung des Anwendungsbereichs relevant: Zur 50-Tonnen-Schwelle tragen überhaupt nur Einfuhren erfasster Waren bei. Deshalb erreicht ein Elektronikimporteur, der weder Aluminium- noch Stahlwaren als solche einführt, die Frage nie.
Betrifft mich das?
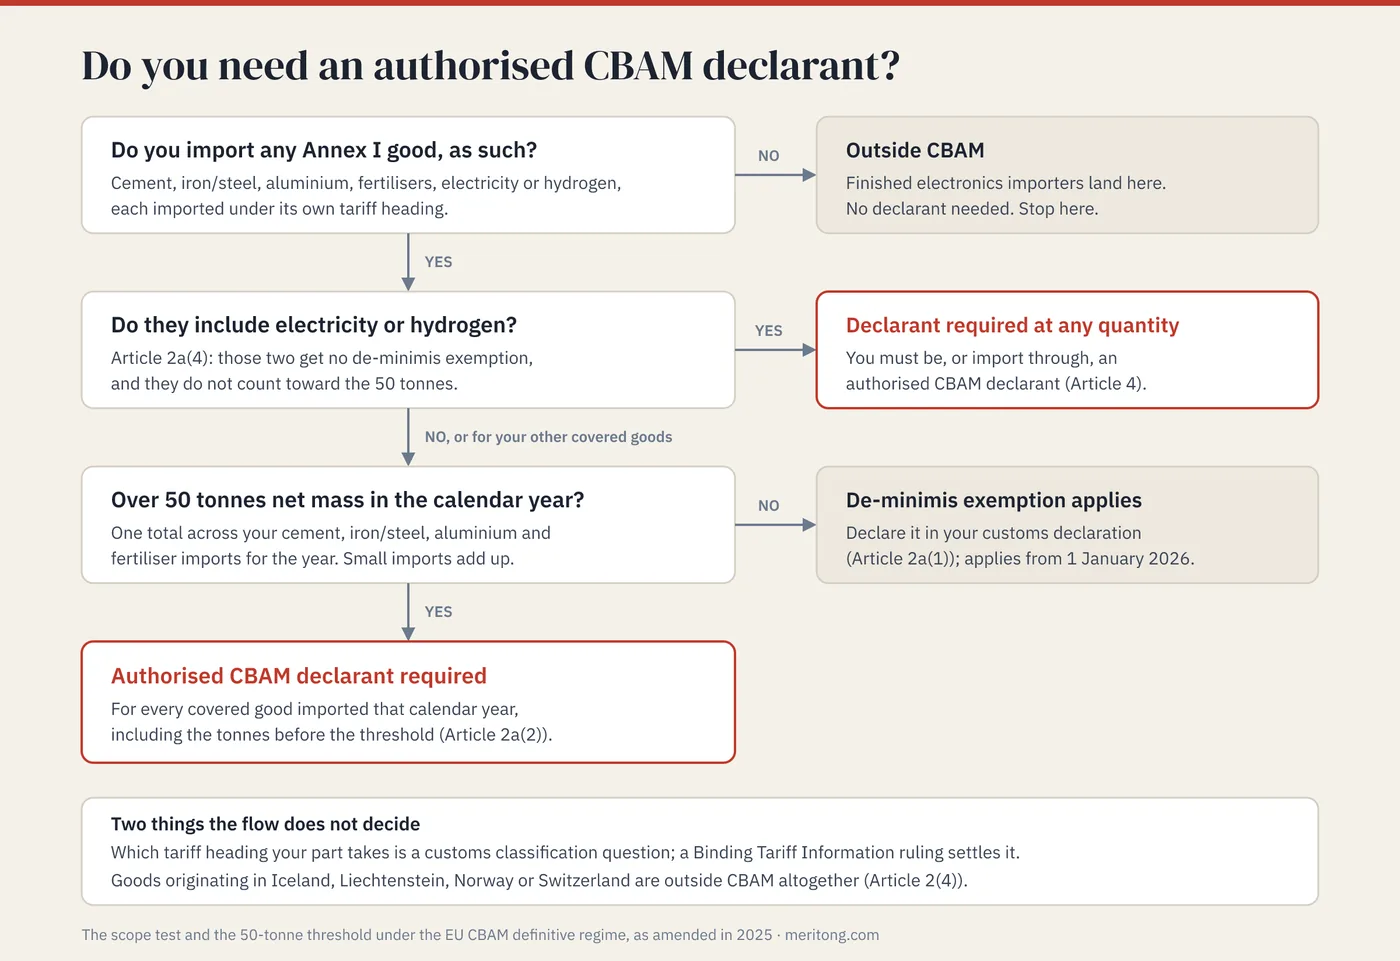
Gehen Sie die Entscheidung durch:
Führen Sie eine von Anhang I erfasste Ware (Zement, Eisen/Stahl, Aluminium, Düngemittel, Strom oder Wasserstoff) als solche ein? Wenn Sie nur fertige elektronische Erzeugnisse einführen, lautet die Antwort nein, und Sie brauchen keinen CBAM-Anmelder. Dann sind Sie an dieser Stelle fertig. Für Waren mit Ursprung in Island, Liechtenstein, Norwegen oder der Schweiz gilt die Verordnung überhaupt nicht (Artikel 2 Absatz 4).
Enthalten diese Einfuhren Strom oder Wasserstoff? Dann brauchen Sie bei jeder Menge einen zugelassenen CBAM-Anmelder: Nach Artikel 2a Absatz 4 sind diese beiden von der De-minimis-Ausnahmeregelung ausgenommen, sodass die allgemeine Regel des Artikels 4 gilt. Zement, Eisen und Stahl, Aluminium oder Düngemittel, die Sie daneben einführen, durchlaufen dennoch Schritt 3.
Falls nicht, oder für Ihre übrigen erfassten Waren (Sie führen etwa Aluminiumgehäuse oder Stahlteile unter der Position ihres Werkstoffs ein): Überschreiten Sie die Jahresschwelle von 50 Tonnen? Bis einschließlich dieser Schwelle gilt die De-minimis-Ausnahmeregelung, und Sie weisen in der Zollanmeldung darauf hin; ein indirekter Zollvertreter, der für Sie einführt, braucht dennoch den Status eines zugelassenen CBAM-Anmelders (Artikel 5 Absatz 1a). Darüber müssen Sie ein zugelassener CBAM-Anmelder sein oder einen solchen nutzen und die grauen Emissionen für die erfassten Einfuhren des gesamten Kalenderjahres melden.
Unsicher, unter welche Position Ihr Teil fällt? Das ist eine Frage der zollrechtlichen Einreihung, und die CBAM-Verordnung beantwortet sie Ihnen nicht: siehe unten.
Die Einreihungsfalle
Schwierig wird es für einen Elektronikimporteur bei einem Teil, das zwei Einreihungen zulässt. Ein Aluminiumgehäuse ist zugleich ein Stück Aluminium und ein Teil des Geräts, das später darin stecken wird, und die Kombinierte Nomenklatur (KN) erzwingt eine Entscheidung zwischen diesen beiden Beschreibungen: Unter einer Aluminiumposition fällt das Teil in den Anwendungsbereich des CBAM, unter einer Position „Teile von …“ für das fertige Erzeugnis fällt es nicht darunter. Der Anwendungsbereich des CBAM ist über den Zolltarifcode definiert, doch die Verordnung sagt Ihnen nicht, welchen Code Ihr konkretes Teil erhält; das ist eine Frage der Einreihung in die KN. Wenn Sie nahe an der Grenze liegen, bringen Sie zuerst die Einreihung ins Reine, denn Ihre CBAM-Einstufung richtet sich nach der Warennummer. Festschreiben lässt sich die Einreihung mit einer verbindlichen Zolltarifauskunft.
Ein Blick voraus
Die Antwort „Elektronik ist außen vor“ gilt derzeit; ob es dabei bleibt, ist eine offene Frage der Gesetzgebung. Am 17. Dezember 2025 hat die Kommission vorgeschlagen, das CBAM auf nachgelagerte Waren auszuweiten: Der Vorschlag COM(2025) 989 würde 180 stahl- und aluminiumintensive Erzeugnisse ab dem 1. Januar 2028 aufnehmen. Die Liste der Kommission erstreckt sich auch auf Kapitel 85 des Zolltarifs (elektrische Maschinen und Geräte): Darunter sind bestimmte Elektromotoren und Transformatoren sowie Drosselspulen, Wickeldrähte und isolierte Kabel, die Stahl oder Aluminium enthalten. Seither ist das Verfahren vorangekommen. Der Rat hat am 12. Juni 2026 seine allgemeine Ausrichtung festgelegt. Am 15. September 2026 hat das Parlament Abänderungen zu dem Vorschlag angenommen (T10-0276/2026) und den Gegenstand zwecks interinstitutioneller Verhandlungen an den zuständigen Ausschuss zurücküberwiesen. Seinen Standpunkt in erster Lesung hat es noch nicht angenommen (Verfahren 2025/0419(COD)). Mit Stand 30. September 2026 verzeichnet die Legislative Beobachtungsstelle des Parlaments keinen weiteren Schritt; die Ausweitung ist noch nicht geltendes Recht und ändert nichts an der heutigen Antwort. Behalten Sie sie im Auge, wenn Sie Waren mit nennenswertem Aluminium- oder Stahlanteil, elektrische Bauteile oder elektrische Haushaltsgeräte einführen: Die Texte der drei Organe unterscheiden sich darin, wie weit die Liste reicht. Rat und Parlament fügen beide unter anderem kleine Elektromotoren, Gleichrichter und Ferritkerne hinzu. Das Parlament geht weiter: Nach seinen Abänderungen käme die gesamte Position 8504 (Transformatoren, Stromrichter sowie Drosselspulen und andere Induktionsspulen) in die Liste für Eisen und Stahl. Hinzu kämen unter anderem Koaxialkabel, isolierte elektrische Leiter mit Anschlussstücken sowie fertige Geräte wie bestimmte Staubsauger, elektrische Warmwasserbereiter, Radiatoren mit Flüssigkeitsumlauf, Konvektoren, Herde und Einbau-Backöfen. Nach den Abänderungen des Parlaments würde zudem der massenbasierte Schwellenwert bei Aluminiumerzeugnissen auf 5 Tonnen Eigenmasse festgesetzt, deutlich unter den heutigen 50. Die allgemeine Ausrichtung des Rates enthält keine solche Bestimmung.
Häufige Fragen
Brauche ich einen CBAM-Anmelder, um Elektronik einzuführen?
In aller Regel nein. Das CBAM erfasst Zement, Eisen/Stahl, Aluminium, Düngemittel, Strom und Wasserstoff; fertige elektronische Erzeugnisse fallen nicht unter seinen Anwendungsbereich. Der Import von Geräten, Baugruppen oder Modulen erfordert keinen CBAM-Anmelder.
Wann würde ich einen brauchen?
Sie brauchen einen, wenn Sie eine von Anhang I erfasste Ware als solche einführen (etwa Aluminium- oder Stahlteile unter der Position ihres Werkstoffs) und dabei die Jahresschwelle von 50 Tonnen überschreiten. Dann müssen Sie ein zugelassener CBAM-Anmelder sein oder über einen solchen einführen. Waren mit Ursprung in Island, Liechtenstein, Norwegen oder der Schweiz fallen nicht unter das CBAM. Für Strom und Wasserstoff gibt es keine Schwelle: Dort ist bei jeder Menge ein Anmelder erforderlich. Ein indirekter Zollvertreter, der für Sie erfasste Waren einführt, braucht den Status eines zugelassenen CBAM-Anmelders unabhängig von Ihrer Menge (Artikel 5 Absatz 1a).
Was hat es mit der Schwelle von 50 Tonnen auf sich?
Es handelt sich um eine De-minimis-Ausnahmeregelung (durch eine Änderung von 2025 geschaffen und inzwischen in Kraft), die kleine Einführer heraushält: Bis einschließlich 50 Tonnen Eigenmasse an Zement, Eisen und Stahl, Aluminium oder Düngemitteln pro Kalenderjahr gilt die volle CBAM-Pflicht nicht, wobei Sie in der Zollanmeldung auf die Befreiung hinweisen. Wird der Schwellenwert überschritten, gilt die Pflicht für die erfassten Einfuhren des gesamten Jahres.
Mein Teil ist aus Aluminium und zugleich ein Bauteil: Bin ich drin oder draußen?
Das hängt von seiner zollrechtlichen Einreihung ab. Diese Frage beantwortet das Zollrecht; die CBAM-Verordnung trifft dazu keine Aussage. Wird es in eine Aluminiumposition eingereiht, fällt es wahrscheinlich unter das CBAM; unter einer „Teile“-Position für ein Fertigerzeugnis fällt es wahrscheinlich nicht darunter. Holen Sie eine verbindliche Zolltarifauskunft ein, wenn Sie nahe an der Grenze liegen.
Könnte sich das ändern?
Ja. Eine vorgeschlagene Ausweitung könnte ab 2028 weitere nachgelagerte Waren in das CBAM einbeziehen. Mit Stand September 2026 ist sie noch nicht geltendes Recht; Parlament und Rat müssen den Text noch verhandeln. Behalten Sie sie im Blick, wenn Ihre Erzeugnisse viel Aluminium oder Stahl enthalten oder wenn Sie Bauteile wie Motoren, Transformatoren, Drosselspulen, Stromrichter und Kabel oder Geräte wie Staubsauger und Elektroherde einführen.
Fazit
Das CBAM ist ein gutes Beispiel für eine Compliance-Frage, die weitgehend beantwortet ist, sobald die zollrechtliche Einreihung stimmt. Es handelt sich um dieselbe Einreihungsarbeit, die Ihren Zollsatz und Ihre Einstandskosten bestimmt. Wenn eines Ihrer Teile nahe an dieser Grenze liegt und die Warennummer seine Einstandskosten verändert, sehen wir uns das gern gemeinsam an. Wir arbeiten an Fragen der Produktarchitektur und der Hardwarekomponenten, besonders dort, wo China-Sourcing im Spiel ist, und betrachten dabei Hardware, Firmware und Sourcing zusammen.
Meritong ist eine Beratung für China-Sourcing und Einstandskosten-Strategie. Wir sind weder zugelassener Zollvertreter noch Anwaltskanzlei. Dieser Beitrag dient ausschließlich der allgemeinen Information und stellt keine Rechts- oder Zollberatung dar. Der Anwendungsbereich des CBAM ist über die zollrechtliche Einreihung definiert, und die Regelung wurde 2025 geändert, wobei weitere Änderungen vorgeschlagen sind. Klären Sie den aktuellen Anwendungsbereich und die Einreihung Ihrer Waren mit qualifiziertem zollrechtlichem Rat oder einer verbindlichen Zolltarifauskunft, bevor Sie handeln.
Typische Abhängigkeiten per E-Mail
Beispiele aus echten Hardware-Audits, in unregelmäßigen Abständen (derzeit auf Englisch).
Arbeiten Sie gerade an genau so einem Fall? Kostenloses Erstgespräch → oder schreiben Sie mir →
Steht diese Frage bei Ihnen gerade an?
Im kostenlosen Potenzialcheck nennen Sie mir die Art Ihrer Bauteile. Nach 30 Minuten wissen Sie, ob sich ein Audit lohnt.
Kostenloses Erstgespräch